|
Привет!
«Что, надеешься дожить?» — традиционная саркастическая шутка в разговорах о пенсии. Хорошего от старости мало кто ждет — хотя бы потому, что для этого нет финансовых оснований. По опросу Russian Field, жизнь на пенсии вызывает беспокойство у 68% россиян, и 80% связывают его именно с отсутствием денег. Думать про пенсию часто не хочется, не думать — невозможно.
Прошлой осенью «Такие дела» провели лекторий «Как подготовиться к пенсии» для нашего сообщества «Такие друзья». Публикуем самые важные советы экспертов о том, что можно копить, кроме денег, как рассчитать свой порог безбедности и избежать самосбывающихся пророчеств о нищей несчастной старости.
|
О чем пойдет речь:
-
Чего ждать от пенсионной системы
-
Как копить, если денег недостаточно
-
Как посчитать свои расходы на пенсии
-
Как уменьшить траты за счет других ресурсов
-
Можно ли снизить расходы на медицину
-
Как не программировать себя на несчастную старость
|
Чего ждать от пенсионной системы
|
 |
|
Средняя пенсия в России сейчас — 25 402 рубля. При этом комфортным доходом в старости россияне считают 79 тысяч рублей в месяц. Чтобы получать такую пенсию, нужно зарабатывать больше 200 тысяч рублей. А медианная зарплата в стране — 73 957 рублей (50% жителей получают меньше этой суммы, и 50% — больше). Цифры совсем не сходятся.
Рискуют не сойтись они и в Минфине. По прогнозам Росстата, в ближайшие 20 лет численность пожилых в стране увеличится, а доля трудоспособного населения сильно не изменится. Поскольку пенсии финансируются за счет текущих взносов в Социальный фонд России, зависимость пенсионной системы от трансфертов из бюджета будет расти, полгагают в Институте экономики РАН. И анализируют перспективы введения базового пенсионного дохода вместо страховой пенсии. Минфин продолжает продвигать Программу долгосрочных сбережений как способ для граждан самим сформировать будущий доход на старости. В негосударственных пенсионных фондах разрабатывают программу корпоративных пенсий. То, что пенсионную систему ждут очередные изменения, выглядит все более вероятным.
Поэтому оптимистичный вывод лишь один — наша старость в наших руках.
|
Копить не только деньги
|
|
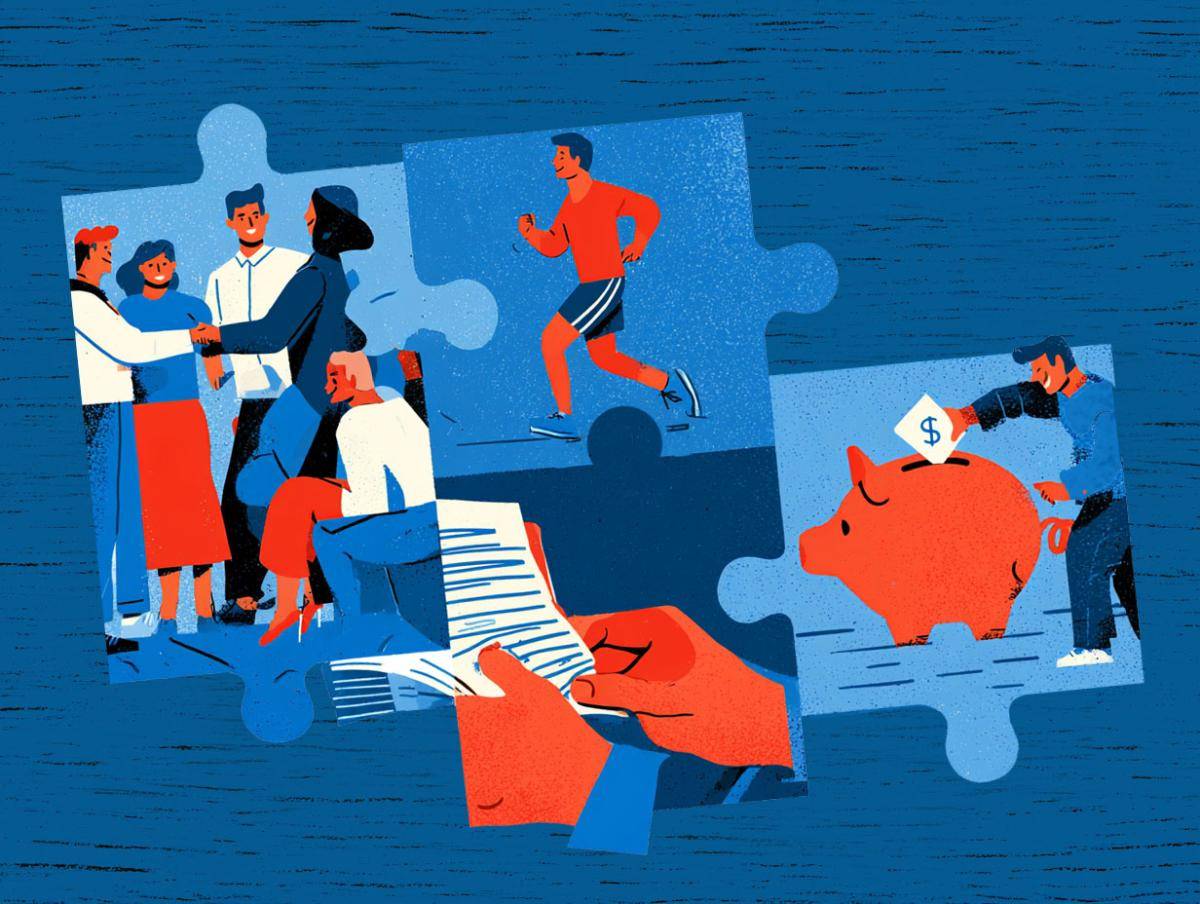
Откладывать на пенсию для большинства действительно сложно: лишних денег просто нет. Но консультант по финансовой грамотности Светлана Шишкина предлагает рассматривать модель будущего капитала шире — как систему ресурсов, и выделяет четыре типа:
-
Человеческий капитал. Это все годы жизни, здоровье, хорошее самочувствие. Этот ресурс с годами лишь уменьшается. Его нельзя накопить, но можно распорядиться им так, чтобы приумножить остальные виды капитала. То есть не гробить здоровье, развиваться профессионально, учиться дружить и заводить полезные связи.
-
Социальный капитал — все наши знакомства. В начале жизни социальный капитал практически нулевой, но с годами растет. Кто-то наращивает его намеренно, занимается нетворкингом, кто-то не прикладывает усилий — размер социального капитала у таких людей будет разным.
-
Административный капитал. «Это наше преимущество перед другими людьми, которое можно использовать себе во благо, — объясняет Светлана Шишкина. — Например, должность, если она дает доступ к каким-то инсайтам или возможностям. Или умение разбираться в законах, составлять жалобы так, чтобы добиться своего. Есть люди, которые добиваются ремонта в подъезде или во дворе». Умение самостоятельно оформить налоговый вычет или выиграть грант на развитие бизнеса — тоже административный ресурс.
-
Финансовый капитал. Это деньги. «Основной капитал создается именно с помощью накоплений, на базе активного дохода, когда вы тратите меньше, чем зарабатываете», — отмечает Шишкина.
Социальный и административный капитал помогают экономить финансовый.
|
|
Простой пример: допустим, у вас заболел родственник. Можно через знакомых устроить его в больницу, то есть использовать социальный капитал. Можно заплатить частной клинике, то есть потратить финансовый капитал. Я однажды добилась курса лечения для мамы в госполиклинике, написав подробную жалобу в Минздрав, — использовала административный ресурс.
|
|
Систему из этих четырех типов Светлана Шишкина называет «пазл-капитал»: «В молодости у нас на пике человеческий капитал, остальные — на минимуме. А в старости другие виды капитала могут нас поддерживать, помогать сохранять баланс, чтобы мы жили комфортно».
|
 |
Как посчитать, сколько денег нужно на пенсии
|
|
Определить, какая сумма вам потребуется, важно: мозг устроен так, что для мотивации ему нужна конкретная цель, на абстрактную копить трудно.
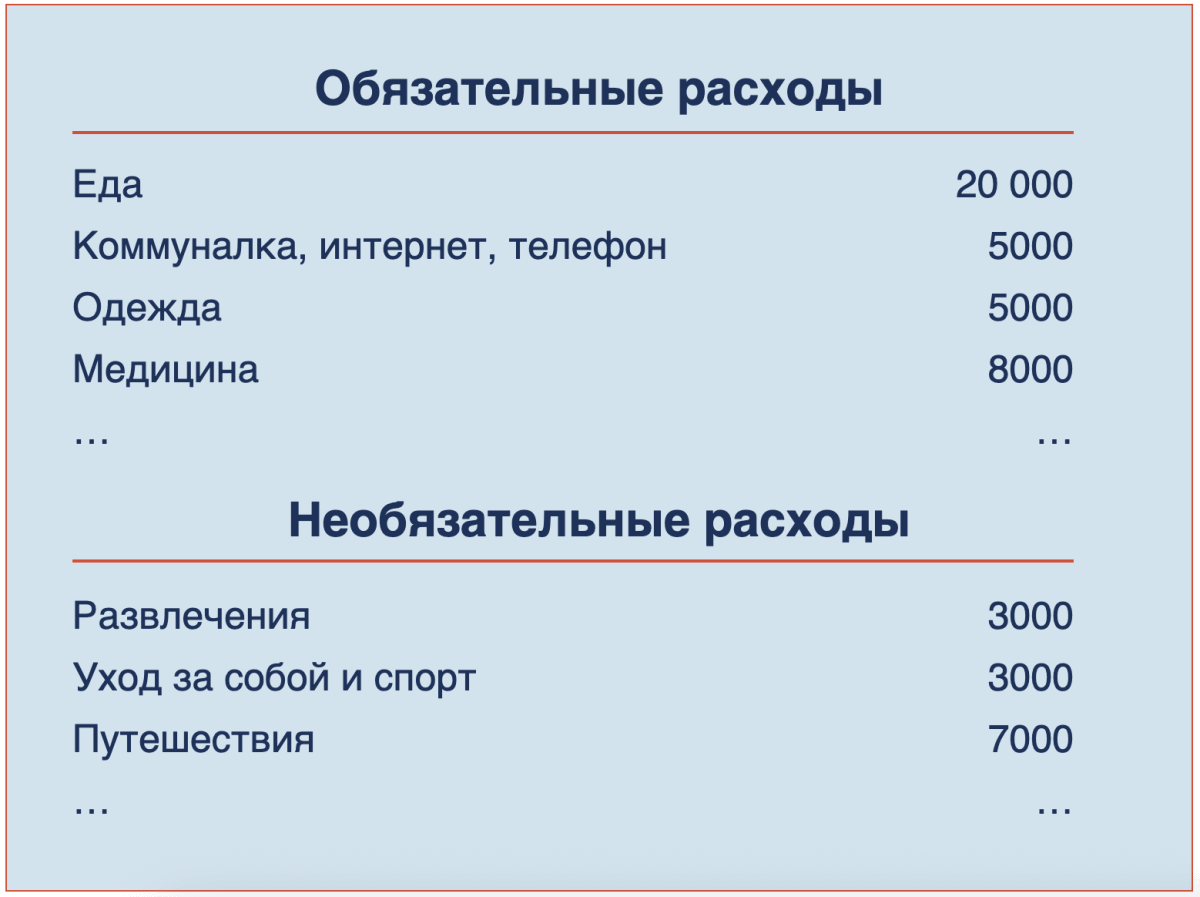
Светлана Шишкина предлагает разделить ежемесячные расходы на обязательные и необязательные. Обязательные — это траты на еду, коммуналку, связь, транспорт, одежду, медицину, мелкие бытовые нужды, а также налоги и страховки. Необязательные — все, что нужно, чтобы жить, а не выживать: развлечения, уход за собой, спорт, подарки близким, путешествия (тут из ежемесячной суммы будет складываться бюджет на отпуск раз в год-полгода). Лучше выписать все предполагаемые траты в табличку.
|
 |
|
Допустим, размер расходов — около 50 000 рублей, а ожидаемая госпенсия составит только половину (узнать ее можно на сайте Социального фонда). Еще 25 000 рублей ежемесячно предстоит брать из накоплений. Если на пенсию вы хотите выйти в 60 и прожить хотя бы до 85, потребуется накопить 7,5 млн рублей (25 000 х 12 х 25 = 7 500 000). Проценты по вкладам или инвестиционный доход не учитываем — они компенсируют инфляцию.
|
|
Чтобы получить искомые 7,5 млн за, к примеру, 30 лет, нужно ежемесячно откладывать 20 834 рубля (20 834 х 12 х 30 = 7 500 240).
|
|
Даже если сумма кажется неподъемной, не спешите бросать расчеты. Модель пазл-капитала, как мы и писали выше, как раз предполагает, что компенсировать часть искомых денег помогут два других вида капитала — социальный и административный. И даже невозобновляемый человеческий ресурс можно растранжирить с некоторым профитом — уже сейчас отнестись к здоровью так, чтобы в старости тратить на медицину значительно меньше. Дальше разберем на примерах.
|
Как уменьшить траты за счет других ресурсов
|
|
Большую часть обязательных расходов — на еду, связь, коммуналку — заместить не получится, тут нужны только деньги. Но, советует Светлана Шишкина, перед выходом на пенсию стоит рассмотреть некоторые стратегические решения. Кто-то готов переехать в квартиру поменьше, чтобы меньше платить за ЖКУ. Кто-то рассматривает более серьезные перемены — релокацию в другой регион, где цены ниже, а жилье дешевле (например, из столицы в провинцию). Можно продать на пенсии машину, если в ней нет большой необходимости, — так из статьи расходов выпадают траты на бензин, ОСАГО, КАСКО, а доход от продажи пополнит личный пенсионный фонд.
Часть трат на мелкий ремонт или уход за собой часто замещают с помощью социального капитала. Например, моей тете сосед чинит не только розетку, но и ноутбук: не зря она не первый год кормит его пирогами. Мы с друзьями взаимно помогали клеить обои. С подругами практикуем окрашивание волос и бровей на дому.
Расходы на медицину частично компенсируют с помощью ОМС и ДМС. Кстати, добиваться положенных по закону бесплатных медуслуг учит один из наших прошлых выпусков рассылки — вы найдете его в архиве по ссылке в конце письма.
Наглядно просчитать варианты замены помогает таблица с примерами.
После этих подсчетов искомая ежемесячная сумма может уменьшиться на 10–15 тысяч рублей. Моральный итог этих математических упражнений таков: даже если откладывать нужное количество денег на пенсию вы сейчас не готовы, копите те ресурсы, которые в будущем заместят финансовый капитал.
|
Можно ли снизить расходы на медицину
|
 |
|
Сложнее всего предугадать в старости расходы на медицину. Но повлиять на их уровень заранее реально — если грамотно распоряжаться тем, что в начале письма мы так прозаично обозвали человеческим капиталом. То есть жизнью и здоровьем. Проще говоря, соблюдать тот самый ЗОЖ, о котором все знают, но мало кто его придерживается.
Например, наиболее распространены в старости сердечно-сосудистые заболевания (ССЗ). Инсульт — самая частая причина инвалидности. Пять главных факторов риска, которые влияют на развитие ССЗ: уровень давления, холестерина, курение, гиподинамия и неправильное питание, говорит кардиолог Димитрий Лесков. «Мы не можем не стареть. Но мы можем повлиять на эти факторы риска», — отмечает он.
Лесков советует хотя бы раз в год измерять уровень давления и после 40 лет сдавать анализ на расширенный липидный профиль — он показывает соотношение всех видов холестерина (в том числе так называемого плохого и хорошего). «Самое важное, что мы можем сделать для долгожительства, — это не курить. Если ваш общий стаж курения — до 15 лет, но вы бросите, то, условно, к 60 годам ваш уровень риска будет таким же, как у никогда не куривших людей».
По данным нескольких исследований, профилактика — отказ от курения и алкоголя, поддержание нормального веса, физическая активность — снижает риск инсульта примерно вполовину. Кроме того, регулярные физические нагрузки почти вдвое уменьшают риск развития болезни Альцгеймера и некоторых видов деменции.
|
Как не программировать себя на несчастную старость
|
|
Наши представления о старости во многом ее определяют. Важно отследить, какие из них не помогают подготовиться к ней, а мешают или даже могут сыграть роль самосбывающегося пророчества, говорит клинический психолог Галина Петракова.
Как работают такие пророчества? Петракова приводит пример: допустим, человек идет на мероприятие с убеждением, что ему там никто не рад и к нему плохо относятся. Скорее всего, он будет вести себя сдержанно и настороженно, возможно грубо. В итоге мало с кем пообщается и вернется домой с подтвержденной идеей о том, что не вписывается в компанию. Это и есть самосбывающееся пророчество.
Если считать старость временем одиночества и страданий, а пожилых — неприятными и ворчливыми, несложно получить в реальности зеркальный результат. Менять собственные негативные установки с возрастом тяжелее. Хотя мозг и сохраняет нейропластичность до конца жизни, осваивать новое все же непросто.
Важно, говорит Петракова, чтобы примерно к 65 годам человек не оказался в ситуации, когда нужно глобально переучиваться выстраивать отношения с людьми и миром. Если сближаться с другими трудно, если многие ситуации пугают (например, когда нужно отстаивать свое мнение, проявлять себя) — изменить привычные реакции в этом возрасте будет сложно. Лучше отрефлексировать такие психологические особенности раньше.
|
 |
|
Для благополучной старости очень важна социальная вовлеченность. Речь не только о партнере или семье, но и о самых разных социальных связях. Пока мы учимся и работаем, у нас их много. Чтобы сохранять круг общения на пенсии, нужно проявлять большую проактивность. Иногда страшны даже не когнитивные изменения — страшна депрессия, вызванная социальной изоляцией, говорит психолог. Поэтому общение с разными людьми на пенсии абсолютно необходимо.
«Мы должны сформировать такие способы взаимодействия с окружающим миром и собой, которые будут нас поддерживать, а не играть против нас. Этого за нас никто не сделает», — заключает Галина Петракова.
|
|
|
|
Надеемся, письмо было полезным. Следующее мы пришлем через две недели.
Редактор рассылки Саша Домина
|
|
red@takiedela.ru
|
|
Мы хотим делать рассылку лучше. Ответьте, пожалуйста, на три вопроса — это займет меньше минуты.
|
| Пройти короткий опрос |
|
Прочитать другие письма рассылки
|
|
|
|
|

